Was ist neu
Wir entwickeln den Rechner laufend weiter. Hier siehst du, was zuletzt dazugekommen ist — und was du davon hast.
Sanierungsplaner: schätzen, prüfen, übertragen
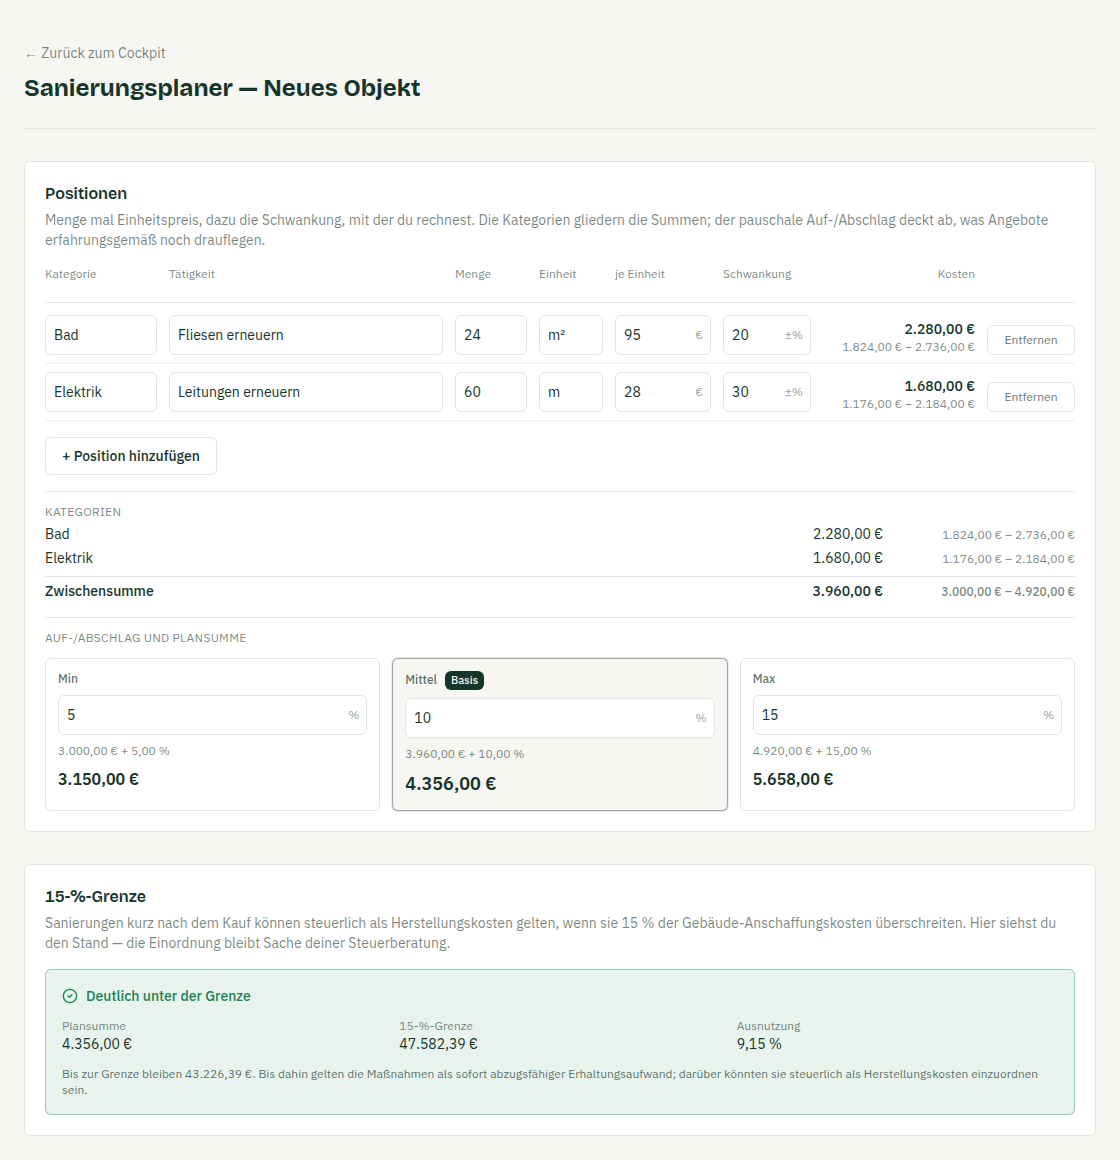
Plane eine Sanierung dort, wo dein Objekt liegt: Position für Position mit Menge, Einheitspreis und der Schwankung, mit der du rechnest. Die Kategorien gliedern die Summen, und der pauschale Auf-/Abschlag deckt getrennt für Min, Mittel und Max ab, was Angebote erfahrungsgemäß noch drauflegen.
Der 15-%-Wächter steht daneben und sagt dir im Klartext, wie nah dein Plan an der Grenze für anschaffungsnahen Aufwand steht — mit Ampel, Ausnutzung und verbleibendem Spielraum. Reißt der Plan die Grenze, erklärt er, was das steuerlich bedeuten kann; die Einordnung bleibt Sache deiner Steuerberatung.
Und dann der Schritt, der bisher fehlte: Ein Klick überträgt die Maßnahme in deine Kalkulation. Du entscheidest dabei, wie gebucht wird — als Erhaltungsaufwand im Maßnahmenjahr, sofort abzugsfähig, oder als Anfangsinvestition im Kaufjahr, die dein Eigenkapital und (auf Wunsch) die AfA-Basis erhöht. Beide Wege stehen im Wirkungsblick nebeneinander, samt Amortisation und einem Korridor aus Min, Mittel und Max.
Bank-Dossier: die Wohneinheiten als Anlage
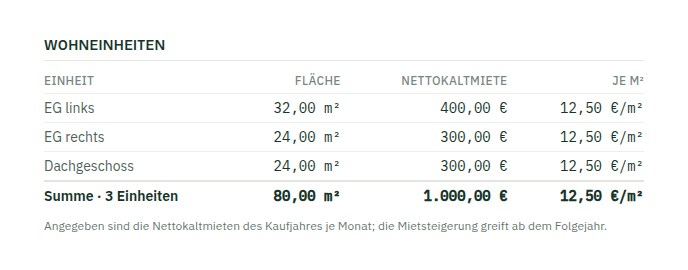
Hast du die Mieten je Einheit erfasst, kannst du sie im Bank-Dossier jetzt als eigene Anlage mitschicken: jede Wohneinheit mit Fläche, Nettokaltmiete und Miete je m², darunter die Summe. Damit sieht die Bank, woraus die ausgewiesene Miete entsteht — statt nachfragen zu müssen.
Die Anlage ist zuschaltbar wie Haushaltsrechnung und Vermögensaufstellung und erscheint nur, wenn du mit Einheiten rechnest. Weicht die Summe der Flächen von der Wohnfläche des Objekts ab, sagt die Anlage das im Klartext, statt beide Zahlen unkommentiert nebeneinanderzustellen.
Kapitalbuch: alle Kennzahlen Jahr für Jahr
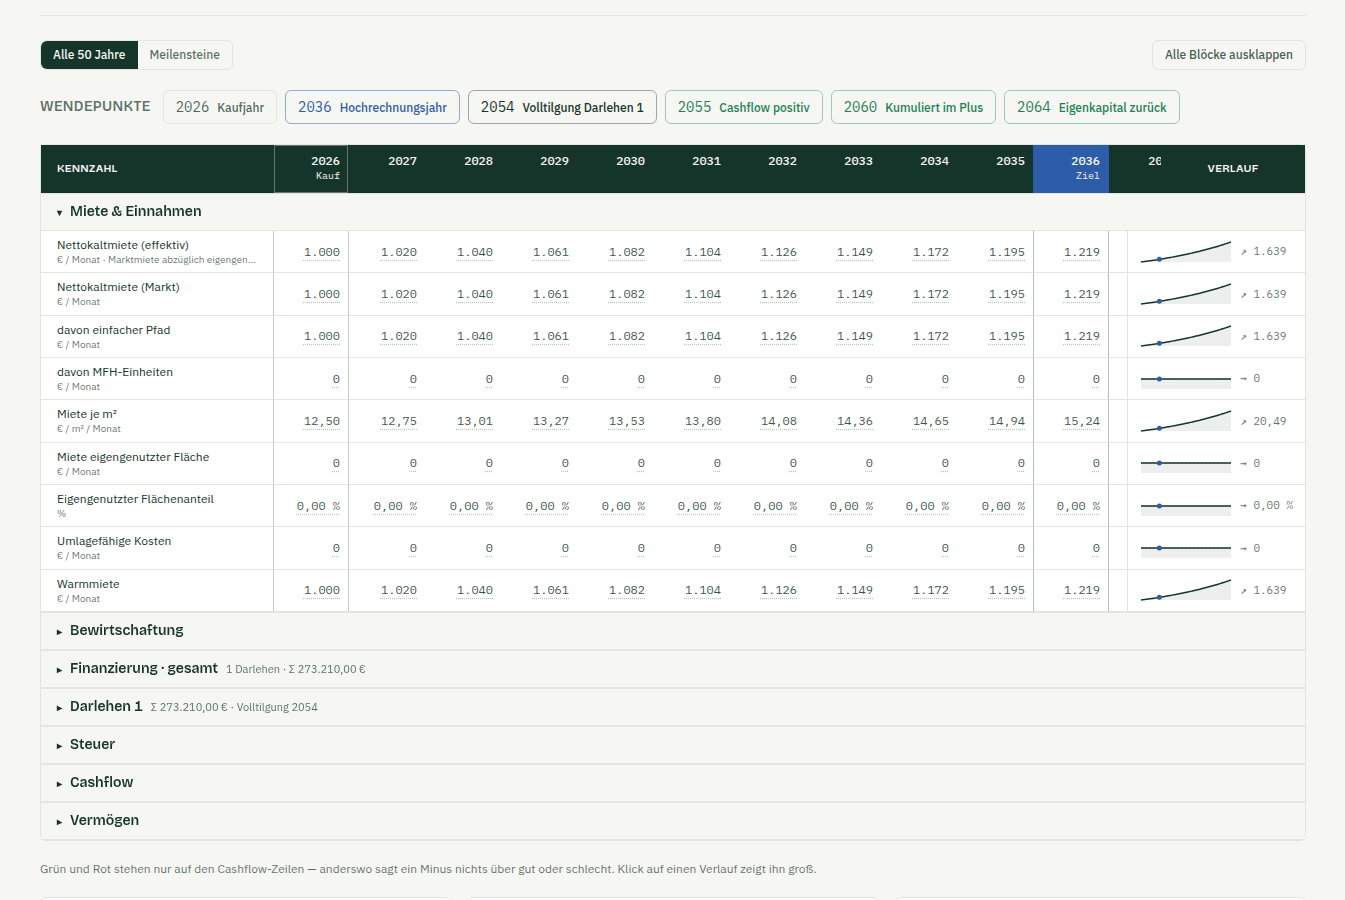
In der Profi-Stufe gibt es jetzt eine eigene Ansicht, die deine Kalkulation über die vollen fünfzig Jahre aufblättert — Miete, Bewirtschaftung, Finanzierung, Steuer, Cashflow und Vermögen, Zeile für Zeile, Jahr für Jahr. Bisher sahst du immer nur ein Jahr davon: das, auf dem der Griff der Projektion gerade stand.
Die Wendepunkte stehen als Schaltflächen über der Tabelle: der Break-even beim Cashflow, das Jahr, in dem die Summe aller Cashflows ins Plus dreht, die Volltilgung deiner Darlehen und das Ende der Zinsbindung. Ein Klick springt zur passenden Jahresspalte. Wird dir die Tabelle zu breit, schaltest du von allen Jahren auf die Meilensteine um.
Jede Zeile bringt ihren Verlauf als kleine Kurve mit; ein Klick darauf zeigt ihn groß, mit Achsen und beschrifteten Eckpunkten. Kennzahl-Spalte und Jahreszeile bleiben beim Scrollen stehen, und jede Zeile sagt dir, ob sie einen Monats-, Jahres- oder Bestandswert zeigt.
Und jede einzelne Zahl in der Tabelle ist anklickbar: Du siehst die Formel dahinter und die Werte, die eingesetzt wurden — bei fortgeschriebenen Größen auch den Wert aus dem Vorjahr. Keine Zahl, die du nicht nachvollziehen kannst.
Eigennutzung: Jahre eintragen, in denen du selbst wohnst
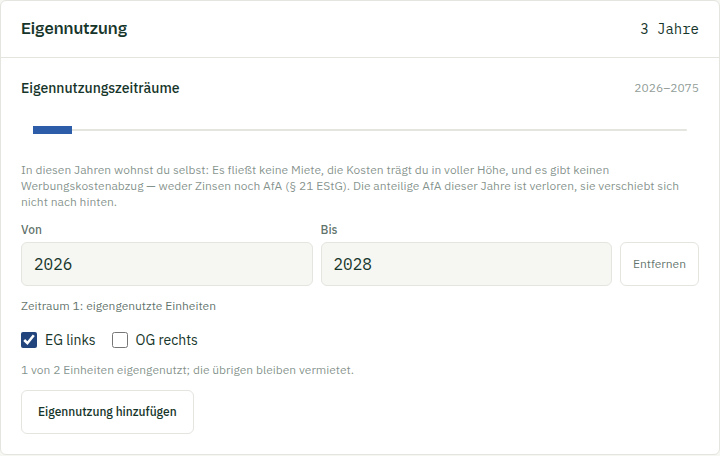
Wohnst du eine Zeit lang selbst in der Wohnung, trägst du das jetzt als Zeitraum ein — von Jahr bis Jahr, so oft du willst. Bisher blieb dir nur, die Miete auf 0 zu setzen; der Rechner hat dir dann trotzdem eine Steuererstattung ausgewiesen, die es gar nicht gibt.
Denn für Jahre, in denen du selbst wohnst, gibt es keinen Werbungskostenabzug (§ 21 EStG): weder Zinsen noch Abschreibung noch Bewirtschaftungskosten mindern deine Steuer. Die Kosten trägst du weiter in voller Höhe — genau so rechnet es der Rechner jetzt auch. Wie viel Abschreibung dich das kostet, steht als eigene Zahl im Steuer-Detail; sie ist endgültig verloren und verschiebt sich nicht nach hinten.
Im Mehrfamilienhaus wählst du die Wohnungen einzeln aus. Der Rechner zieht dann genau deren Miete ab und verteilt die Kosten nach Fläche — eine kleine, günstige Wohnung schlägt also nicht mit ihrem Flächenanteil an der Gesamtmiete zu Buche. In der Projektion sind die eigengenutzten Jahre markiert und beschriftet, und Rendite und Kaufpreisfaktor sagen dir dazu, dass sie sich auf die erzielbare Marktmiete beziehen.
Mehrfamilienhaus: Miete je Einheit statt pauschal pro m²
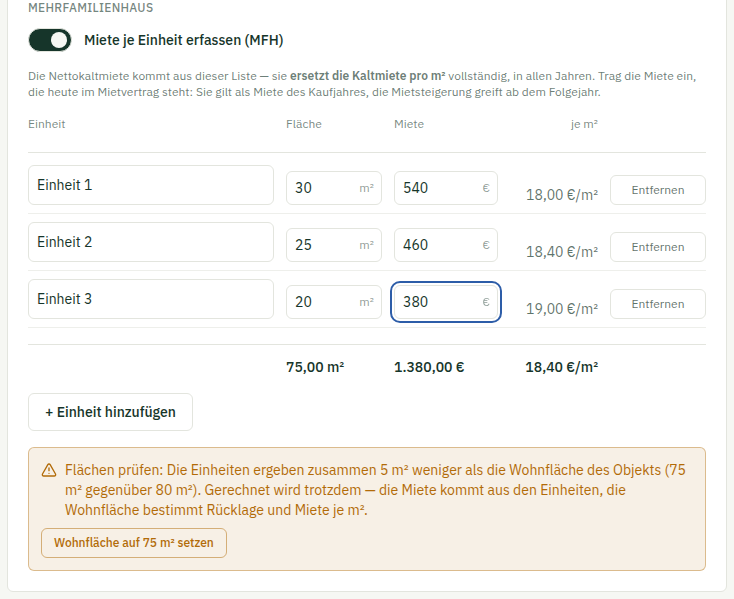
Kaufst du ein Mehrfamilienhaus, trägst du die Mieten jetzt so ein, wie sie in der Mieterliste stehen: bis zu 30 Einheiten mit Fläche und Miete. Der Rechner zeigt dir Summe und Miete je m² — je Einheit und fürs ganze Haus.
Der Schalter „Miete je Einheit" ersetzt die pauschale Kaltmiete pro m² vollständig, in allen 50 Jahren. Passt die Summe der Einheitsflächen nicht zur Wohnfläche, weist dich der Rechner darauf hin und gleicht sie auf Wunsch mit einem Klick ab — blockieren tut die Warnung nie.
Neu ist außerdem, wie das Kaufjahr rechnet: Die Miete, die du einträgst, gilt jetzt als Miete des Kaufjahres — die Mietsteigerung greift erst ab dem Folgejahr. Bisher wurde sie schon im Kaufjahr erhöht, eine Eigenheit der zugrunde liegenden Vorlage, die wir bewusst korrigiert haben. Beide Erfassungswege starten damit auf demselben Niveau.